Historische Simulation

Backtesting mit mehr Kontext.

Sehen Sie sich historische Markt‑Replays an. Prüfen Sie die Ergebnisse. Verstehen Sie die Annahmen, bevor Sie sich darauf verlassen.

Mehr als ein Schlusskurs.

Das dedizierte historische Coinbase‑Marktdatenarchiv von Citrine Edge unterstützt Tests mit aufgezeichneten Trade‑Ticks, einsekündigen Best‑Bid‑ und Ask‑Informationen sowie rekonstruierten einsekündigen Preisverläufen.

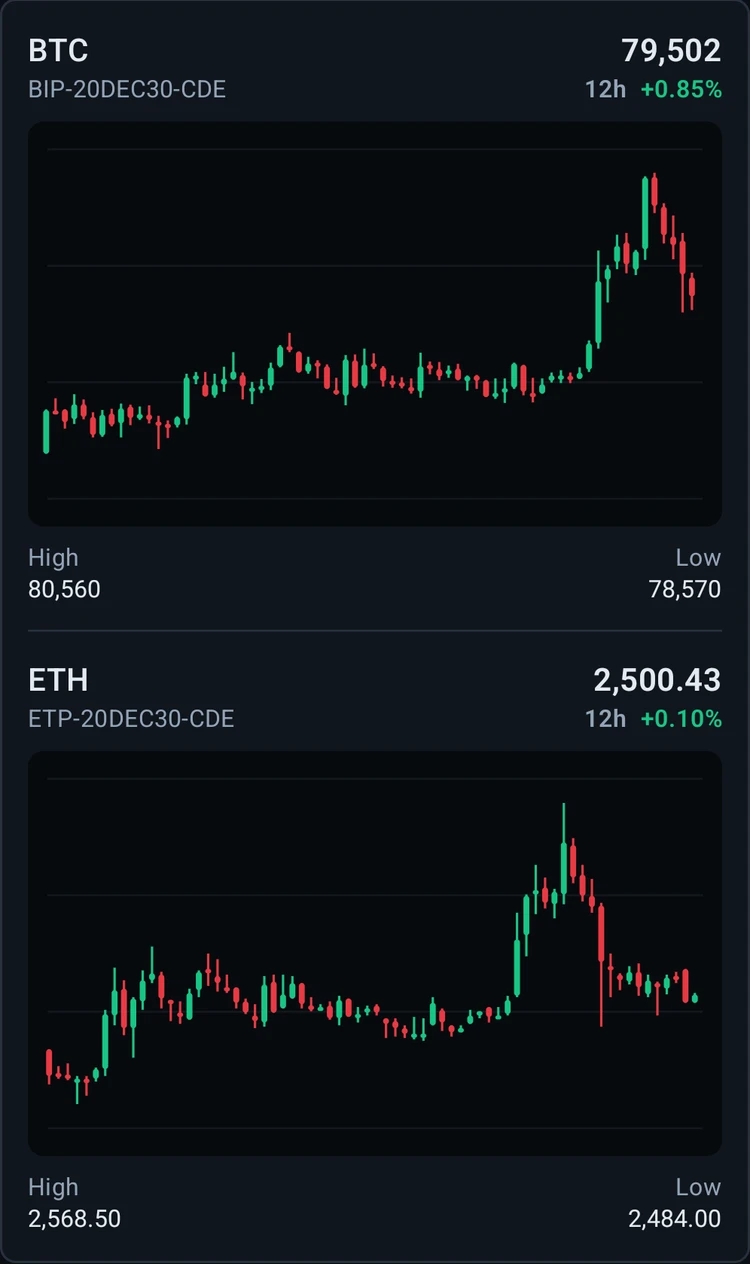
Das gibt der Simulation mehr Ausführungskontext als nur Kerzen‑Open, High, Low und Close. Die visuelle Wiedergabe verwendet aggregierte Kerzen; es ist keine Tick‑für‑Tick‑Aufzeichnung von Fills.

Siehe das ausgearbeitetes Beispiel zur Bid/Ask‑Ausführung um Preisangaben der Angebots‑/Nachfrageseite, hinzugefügte Slippage und Gebühren zu trennen, ohne den Spread doppelt zu zählen.

  • Testen Sie BTC und ETH innerhalb eines Portfolios
  • Wählen Sie abgeschlossene Daten, bis zu 90 Tage, wenn die Abdeckung dies zulässt
  • Überprüfen Sie Netto‑PnL, Eigenkapital, Trades und Drawdown
  • Speichern, filtern, favorisieren und detaillierte Ergebnisse exportieren
Historische BTC‑ und ETH‑Kerzenreplay in Citrine
Historisches Backtest‑Replay

Das Ergebnis verstehen

Kosten zählen. Annahmen zählen ebenfalls.

Handelskosten

Die Simulation modelliert Ein‑ und Ausstiegsgebühren, pro Vertrag konfigurierte Gebühren und Slippage. Standardgebühren gelten standardmäßig; ein Schnappschuss prozentualer Gebühren eines zwischengespeicherten, berechtigten Kontos kann verwendet werden, wenn verfügbar.

Margin‑Kontext

Die Positionsgröße verwendet aufgezeichnete Overnight‑Margin‑Informationen. Falls nötig, kann eine frühere berechtigte Beobachtung für dasselbe Produkt fortgeschrieben werden, nicht Informationen aus einem späteren Datum.

Funding‑Abdeckung

Eingetragene, berechtigte Funding‑Daten werden verwendet, wenn verfügbar. Qualifizierte Schätzungen aus Live‑Marktbeobachtungen können ebenfalls verwendet werden und werden als Schätzungen gekennzeichnet. Jeder Lauf meldet seine Abdeckung; fehlende Funding‑Daten verhindern keinen Backtest.

Prüfen Sie die Details

Ergebnisse und Exporte ermöglichen es, einen Lauf über die Schlagzeilenrendite hinaus zu untersuchen. Vergleichen Sie Zeiträume und Annahmen, statt nur günstige Ergebnisse auszuwählen.

Wie Sie Ihre Ergebnisse lesen

Historische und simulierte Ergebnisse sind hypothetisch. Sie begründen keine zukünftige Performance oder das Ergebnis, das Sie mit realen Orders erhalten hätten.

  • Archivabdeckung und Warmup‑Anforderungen schränken den nutzbaren Testzeitraum ein. Es wird keine feste Historienmenge garantiert.
  • Gebühren‑Snapshots sind keine Rekonstruktion jeder historischen Kontobelastung. Live‑Gebühren, Funding, Margin‑Anforderungen und Ausführung können abweichen.
  • Queue‑Position, Liquidationsverhalten und Börsenunterbrechungen werden nicht vollständig reproduziert. Funding‑Schätzungen sind keine endgültigen Abrechnungsunterlagen der Börse; die Abdeckung kann für ausgewählte Daten unvollständig sein.
  • Der maximale Drawdown misst den größten Rückgang vom vorherigen Kontohöchststand bei aufgezeichneten Trade‑Exits und am Ende des Laufs. Er kann auftreten, während das Eigenkapital über dem Anfangssaldo bleibt, und ist nicht der größte einzelne Verlusttrade oder jede intratrade‑Eigenkapitalschwankung.

Paper Mode verwendet Standard‑Simulationsgebühren. Shadow Mode erfasst kontobasierte Guthaben und den Kontext prozentualer Gebühren für eine simulierte Sitzung. Keines der beiden platziert echte Orders.

Recherchieren Sie, bevor Sie Mittel einsetzen.

Backtesting und Replay sind in Explore enthalten. Kein Abonnement erforderlich, und Standard‑Backtesting benötigt keinen API‑Schlüssel.