Simulation und Recherche
Bid, Ask und Backtest-Ausführungen: ein ausgearbeitetes Ausführungsbeispiel
Prüfen Sie fiktionalen Midpoint, Bid/Ask, Slippage und Gebührendarstellung, und unterscheiden Sie dann aufgezeichnete Marktbeobachtungen, rekonstruierte Pfade und simulierte Fills von der Kontoausführung.
In diesem Artikel
Ein Backtest kann die richtigen Marktdaten verwenden und dennoch ein zu optimistisches Ergebnis liefern, wenn jedem Kauf und Verkauf ein günstiger Chartpreis zugewiesen wird. Entscheidend ist nicht nur, wohin sich der Markt bewegt hat, sondern auf welcher Seite des Quotes ein Auftrag ausgeführt worden wäre und welche Annahmen das Modell über dessen Ausführung trifft.
Eine Kerze ist kein ausführbarer Preis
Eine Trade-Preis-Kerze fasst Open, High, Low und Close über ein Intervall zusammen. Sie gibt nicht das Bid und Ask zu jedem Entscheidungszeitpunkt wieder, nicht die an jedem Level verfügbare Menge und nicht die Reihenfolge, in der alle Intrabar-Preise auftraten. Coinbases API-Antwort zu Kerzendaten legt Intervallpreis- und Volumenfelder offen, nicht die Ausführungshistorie eines Kontos.
Betrachten Sie eine gedachte Kerze mit Open $100, High $102, Low $98 und Close $101. Bei einer Long-Position, die bei $100 eröffnet wurde, mit Schwellen bei $99 und $101, sagen die Summen allein nicht, welcher Schwellenwert kurz nach Eröffnung zuerst erreicht wurde. Die Wahl eines High-first- oder Low-first-Pfads liefert Informationen, die die Kerze nicht enthielt. Selbst das Wissen um die Sequenz würde keinen ausführbaren Fill an einem der Schwellen nachweisen.
Eine fiktive Kursfolge definieren
Alle folgenden Rechenbeispiele sind erfunden, nicht die Performance von Citrine oder eines Kunden. Verwenden Sie einen imaginären linearen Vertrag mit einem Multiplikator von $1 PnL pro $1 Preisbewegung pro Kontrakt und einer Menge von zwei Kontrakten. Dies ist keine aktuelle BTC- oder ETH-Kontraktspezifikation. Gehen Sie davon aus, dass die gesamte Menge zum modellierten Preis ausgeführt werden kann, ohne dazwischenliegende Quoteänderung. Der Midpoint ist der Durchschnitt von Bid und Ask, nicht ein angebotener Ausführungspreis.
| Zeitpunkt | Bid | Ask | Midpoint |
|---|---|---|---|
| Einstieg | $99.90 | $100.10 | $100.00 |
| Ausstieg | $100.90 | $101.10 | $101.00 |
Der Spread beträgt bei beiden Zeitpunkten $0,20. Für diesen vereinfachten sofort marktgängigen Long modellieren Sie den Einstieg als Kauf zum Ask und den Ausstieg als Verkauf zum Bid. Eine ruhende Limit-Order wirft andere Ausführungsfragen auf; das Berühren ihres Preises ist kein Beweis dafür, dass sie ausgeführt wurde.
Die Long-Position durchgehen
Vergleichen Sie zunächst Mittelkurs-Preise mit Preisen auf der jeweiligen Geld- oder Briefkursseite. Fügen Sie dann einen ausdrücklich getrennten Aufschlag für nachteilige Slippage von $0,05 pro Preiseinheit auf jeder Seite hinzu: Kauf bei $100,15 und Verkauf bei $100,85. Nehmen Sie schließlich eine erfundene Gebühr von $0,10 pro Kontrakt pro Seite an, also $0,40 für zwei eröffnete und geschlossene Kontrakte. Nehmen Sie für diese fiktive Haltedauer kein Funding-Ereignis an; dies ist keine Methode, fehlendes Funding in einem realen Ergebnis als null zu behandeln.
- Brutto Midpoint: 2 x ($101.00 - $100.00)
- +$2.00
- Brutto Bid/Ask: 2 x ($100.90 - $100.10)
- +$1.60
- Brutto nach zusätzlicher Slippage: 2 x ($100.85 - $100.15)
- +$1.40
- Gebühren: 2 Kontrakte x 2 Seiten x $0,10
- -$0.40
- Netto für dieses Beispiel: $1,40 - $0,40
- +$1.00
Im Vergleich zur Midpoint-Betrachtung entfallen beim Crossing des Spreads $0,40, auf zusätzliche Slippage $0,20 und auf Fees $0,40: $2,00 - $0,40 - $0,20 - $0,40 = $1,00. Der Spread ist bereits in den Bid/Ask-Preisen enthalten. Ein weiteres Abziehen von $0,40 Spread vom Quote-seitigen Brutto von $1,60 würde denselben Effekt doppelt zählen. Hier bedeutet Slippage die zusätzliche adverse Bewegung über die gewählte Quote hinaus, nicht ein anderer Name für den Spread-Effekt.
Einen flachen Markt und eine Short-Position prüfen
Wenn die Einstiegskotierung bis zum Ausstieg unverändert bliebe, würde ein sofortiger Kauf zu $100,10 gefolgt von einem Verkauf zu $99,90 über zwei Kontrakte hinweg $0,40 Verlust vor Gebühren ergeben, trotz unverändertem Mittelkurs. Mit denselben $0,40 Gebühren für Eröffnung und Schließung und ohne zusätzliche Slippage oder Funding wäre das Nettoergebnis -$0,80. Ein flacher Chart bedeutet nicht, dass Eröffnung und Schließung kostenlos sind.
- Brutto unveränderte Quote: 2 x ($99,90 - $100,10)
- -$0.40
- Netto unveränderte Quote nach $0,40 Gebühren
- -$0.80
Für einen separaten hypothetischen Short kehren Sie die Quote-Sequenz um: zuerst Verkaufen zum Bid $100,90, dann Rückkauf zum Ask $100,10. Quote-seitiges Brutto ist 2 x ($100,90 - $100,10) = $1,60 vor zusätzlicher Slippage und Gebühren. Short-Einstiege gehen an das Bid; Short-Exits kaufen am Ask zurück. Die Positionsrichtung umzukehren erlaubt dem Modell nicht, die vorteilhafte Seite beider Quotes zu wählen.
Fünf Beweisarten getrennt halten
Detailliertere Eingaben verbessern, was untersucht werden kann, aber das Ergebnis hängt weiterhin vom Modell ab. Halten Sie diese Beschreibungen beim Lesen eines Ergebnisses getrennt:
- Aufgezeichnete Transaktion: Eine vom Datendienst beobachtete Markttransaktion, kein Nachweis dafür, dass Ihr Konto daran teilgenommen hat.
- Beobachtete Kotierung: eine Geld-/Briefkursbeobachtung zum aufgezeichneten Zeitpunkt. Sie reserviert diesen Preis oder diese Menge nicht für einen späteren Auftrag.
- Rekonstruierter Pfad: Eine aus verfügbaren Eingaben und Annahmen abgeleitete Sequenz. Ihre Zwischenpunkte sind nicht alle unabhängig beobachtete Quotes oder Trades.
- Simulierte Ausführung: Der vom Modell angenommene Preis, Zeit und die Menge für eine hypothetische Order, gegeben die Regeln und verfügbaren Daten.
- Tatsächliche Kontenausführung: Von der Börse gemeldete Ausführungen für eine Order im Konto, mit tatsächlichen Mengen, Preisen, Zeitstempeln und Gebühren.
Citrines veröffentlichte Methodik verwendet aufgezeichnete Trades, einsekündige Informationen zum besten Geld-/Briefkurs und rekonstruierte Ein-Sekunden-Preisverläufe. Das bietet mehr Kontext als Kerzen allein, behauptet aber nicht, dass jede simulierte Ausführung eine beobachtete Kotierung oder ein tatsächlicher Ausführungsbeleg ist. Ein-Sekunden-Beobachtungen zeigen nicht jede Änderung zwischen den Stichproben. Warteschlangenposition, für Ihre Menge verfügbare Markttiefe, Latenz, Teilausführungen und Unterbrechungen können dazu führen, dass die Ausführung im Konto abweicht. Die Erläuterung der Order-Typen von Coinbase weist auch darauf hin, dass Marktorders in Teilen zu unterschiedlichen Preisen ausgeführt werden können.
Die Annahmen eines Ergebnisses prüfen
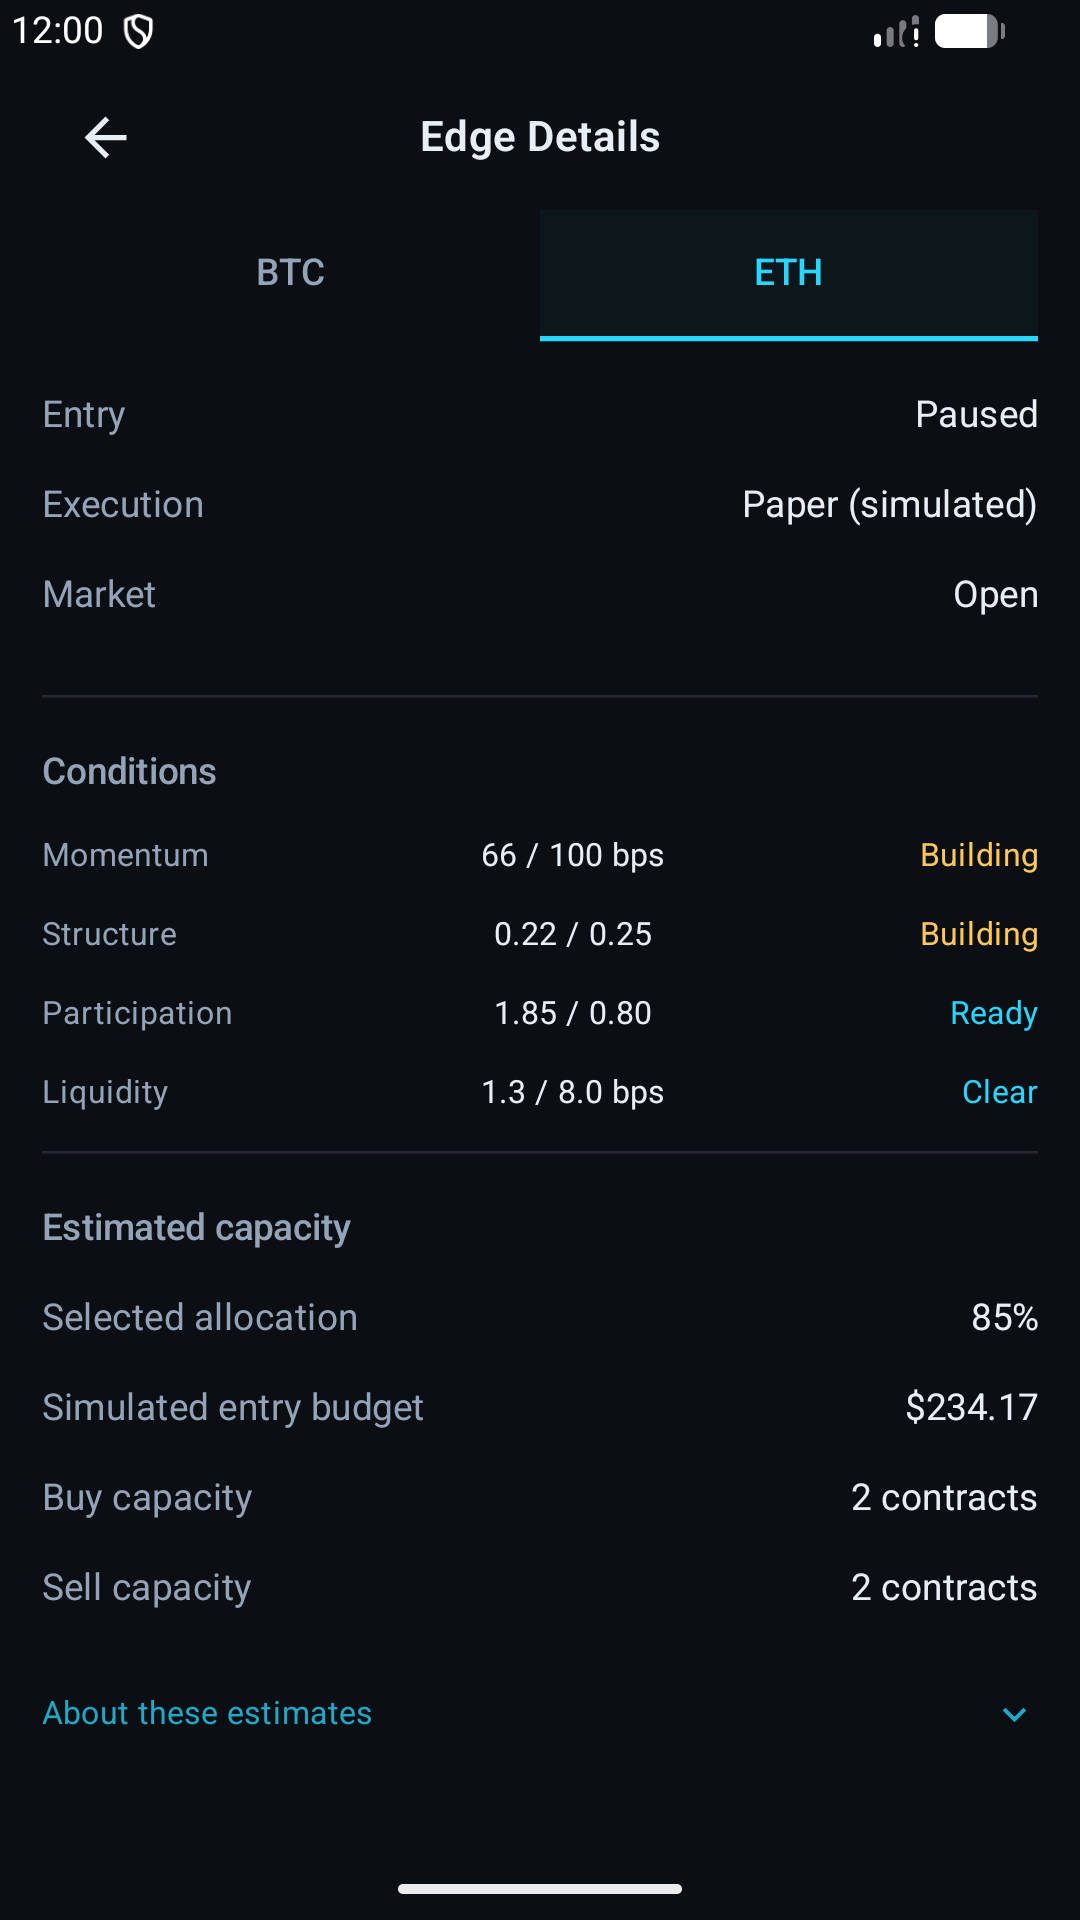
Fragen Sie, welche Beobachtungen zur Entscheidungszeit verfügbar waren, wie Lücken behandelt wurden, welche Quote-Seite das Modell verwendete und ob zusätzliche Slippage getrennt von bereits gezahlten Preisen ist. Prüfen Sie Menge und Kontrakt-Multiplikator, bevor Sie Dollar interpretieren. Untersuchen Sie dann Gebühren, Funding-Abdeckung und den Unterschied zwischen geschlossenen Handels-Summen und noch offener Exposition.
Die native Darstellung zeigt, wo Citrine Ausführungsmodus, Marktstatus, Liquidität und Kapazität offenlegt. Verwenden Sie das Material für Rezensenten und kostenloser Leitfaden für die erste Sitzung um diese Erläuterungen ohne Kontoverbindung zu prüfen. Dieser Artikel zeigt buchhalterische Folgen erklärter Annahmen; er legt weder Citrines privates Fill-Algorithmus offen noch validiert er dessen historische Genauigkeit.
Quellen und weiterführende Literatur
Offizielle Coinbase-Referenzen, konsultiert am 8. Oktober 2026: Felder der API-Antwort zu Kerzendaten und Order-Typen und Ausführungslimits. Es wurden keine Börsenpreise, Gebührenraten oder Kundenergebnisse im numerischen Beispiel verwendet.
Fortfahren mit Simulationseingaben und Kostenabstimmung, Win-Rate und Nettoergebnisse, und das öffentliche Handbuch-Arbeitsblatt Arbeitsblatt zum Lesen der Ergebnisse. Der breitere buchhalterische Kontext gehört dorthin; das obenstehende Quote-Ledger isoliert die Frage des Ausführungspreises.