Simulação e investigação
Compra, venda e execuções de backtest: um exemplo prático
Verifique cálculos fictícios de ponto médio, compra/venda, slippage e comissões e distinga observações de mercado registadas, trajetórias reconstruídas e execuções simuladas da execução da conta.
Neste artigo
Um backtest pode utilizar as datas certas do mercado e ainda produzir um resultado otimista se atribuir a cada compra e venda um preço conveniente do gráfico. A questão não é apenas para onde se moveu o mercado, mas que lado da cotação uma ordem teria de atingir e o que o modelo pressupõe sobre a execução.
Uma vela não é um preço executável
Uma vela de preços de transações resume abertura, máximo, mínimo e fecho num intervalo. Não preserva os preços de compra e venda disponíveis em cada decisão, a quantidade a cada nível ou a ordem de todos os preços dentro da vela. A resposta de velas da Coinbase apresenta campos de preço e volume do intervalo, não o histórico de execução de uma conta.
Considere uma vela imaginária com abertura de $100, máximo de $102, mínimo de $98 e fecho de $101. Para uma posição longa aberta a $100 com limiares de $99 e $101, os resumos, por si só, não revelam que limiar foi atingido primeiro após a entrada. Escolher um percurso que passa primeiro pelo máximo ou pelo mínimo acrescenta informações que a vela não continha. Mesmo conhecer a sequência não estabeleceria uma execução possível em qualquer dos limiares.
Defina uma sequência fictícia de cotações
Toda a aritmética seguinte é inventada, não é desempenho do Citrine ou de clientes. Utilize um contrato linear imaginário com um multiplicador de $1 de PnL por movimento de preço de $1 por contrato e uma quantidade de dois contratos. Não é uma especificação atual de contrato BTC ou ETH. Suponha que toda a quantidade pode ser executada ao preço modelado, sem alteração intermédia da cotação. O ponto médio é a média dos preços de compra e venda, não um preço de execução oferecido.
| Momento | Compra (bid) | Venda (ask) | Ponto médio |
|---|---|---|---|
| Entrada | $99.90 | $100.10 | $100.00 |
| Saída | $100.90 | $101.10 | $101.00 |
O spread é de $0.20 em ambos os momentos. Para esta posição longa simplificada e imediatamente executável, modele a entrada como compra ao preço de venda e a saída como venda ao preço de compra. Uma ordem limitada em espera coloca outras questões de execução; atingir o seu preço não prova que tenha sido executada.
Siga o exemplo da posição longa
Compare primeiro preços pelo ponto médio com preços pelo lado da cotação. Depois acrescente uma margem adversa de slippage explicitamente separada de $0.05 por unidade de preço de cada lado: comprar a $100.15 e vender a $100.85. Por fim, suponha uma comissão inventada de $0.10 por contrato por lado, ou $0.40 por dois contratos abertos e fechados. Suponha que não existe evento de financiamento neste período fictício; isto não permite tratar financiamento em falta como zero num resultado real.
- Bruto pelo ponto médio: 2 x ($101.00 - $100.00)
- +$2.00
- Bruto por compra/venda: 2 x ($100.90 - $100.10)
- +$1.60
- Bruto após slippage adicional: 2 x ($100.85 - $100.15)
- +$1.40
- Comissões: 2 contratos x 2 lados x $0.10
- -$0.40
- Líquido deste exemplo: $1.40 - $0.40
- +$1.00
Em relação à comparação pelo ponto médio, atravessar o spread representa $0.40, o slippage adicional $0.20 e as comissões $0.40: $2.00 - $0.40 - $0.20 - $0.40 = $1.00. O spread já está refletido nos preços de compra/venda. Subtrair outro encargo de spread de $0.40 ao bruto de $1.60 pelo lado da cotação contaria o mesmo efeito duas vezes. Aqui, slippage significa o movimento adverso adicional além da cotação selecionada, não outro nome para o efeito do spread.
Verifique um mercado estável e uma posição curta
Se a cotação de entrada permanecesse inalterada até à saída, uma compra imediata a $100.10 seguida de venda a $99.90 perderia $0.40 em dois contratos antes das comissões, apesar do ponto médio inalterado. Com as mesmas comissões de ida e volta de $0.40, sem slippage adicional ou financiamento, o líquido seria -$0.80. Um gráfico estável não implica uma entrada e saída gratuitas.
- Bruto com cotação inalterada: 2 x ($99.90 - $100.10)
- -$0.40
- Líquido com cotação inalterada após $0.40 de comissões
- -$0.80
Para uma posição curta hipotética separada, inverta a sequência de cotações: primeiro venda ao preço de compra de $100.90 e depois recompre ao preço de venda de $100.10. O bruto pelo lado da cotação é 2 x ($100.90 - $100.10) = $1.60 antes de slippage adicional e comissões. As entradas curtas vendem ao preço de compra; as saídas curtas compram ao preço de venda. Inverter a direção da posição não permite ao modelo escolher o lado favorável das duas cotações.
Separe cinco tipos de provas
Dados mais detalhados melhoram o que pode ser investigado, mas o resultado continua a depender de um modelo. Mantenha estas descrições distintas ao ler um resultado:
- Operação registada: uma transação de mercado observada pela fonte de dados, não prova de participação da sua conta.
- Cotação observada: uma observação de compra/venda no momento registado. Não é uma reserva desse preço ou quantidade para uma ordem posterior.
- Trajetória reconstruída: uma sequência derivada, construída a partir de dados e pressupostos disponíveis. Nem todos os pontos intermédios são cotações ou operações observadas de forma independente.
- Execução simulada: o preço, hora e quantidade do modelo para uma ordem hipotética, dadas as suas regras e dados disponíveis.
- Execução real da conta: execuções comunicadas pela plataforma para uma ordem da conta, com quantidades, preços, horas e encargos reais.
A metodologia publicada do Citrine utiliza operações registadas, informações dos melhores preços de compra/venda por segundo e trajetórias de preços reconstruídas por segundo. É mais contexto do que apenas velas, não uma afirmação de que cada execução simulada é uma cotação observada ou comprovativo real. Observações por segundo não revelam todas as alterações entre amostras. Posição na fila, profundidade disponível para a sua quantidade, latência, execuções parciais e interrupções podem fazer diferir a execução da conta. A explicação da Coinbase sobre tipos de ordens também refere que ordens de mercado podem ser executadas em partes a preços diferentes.
Examine os pressupostos de um resultado
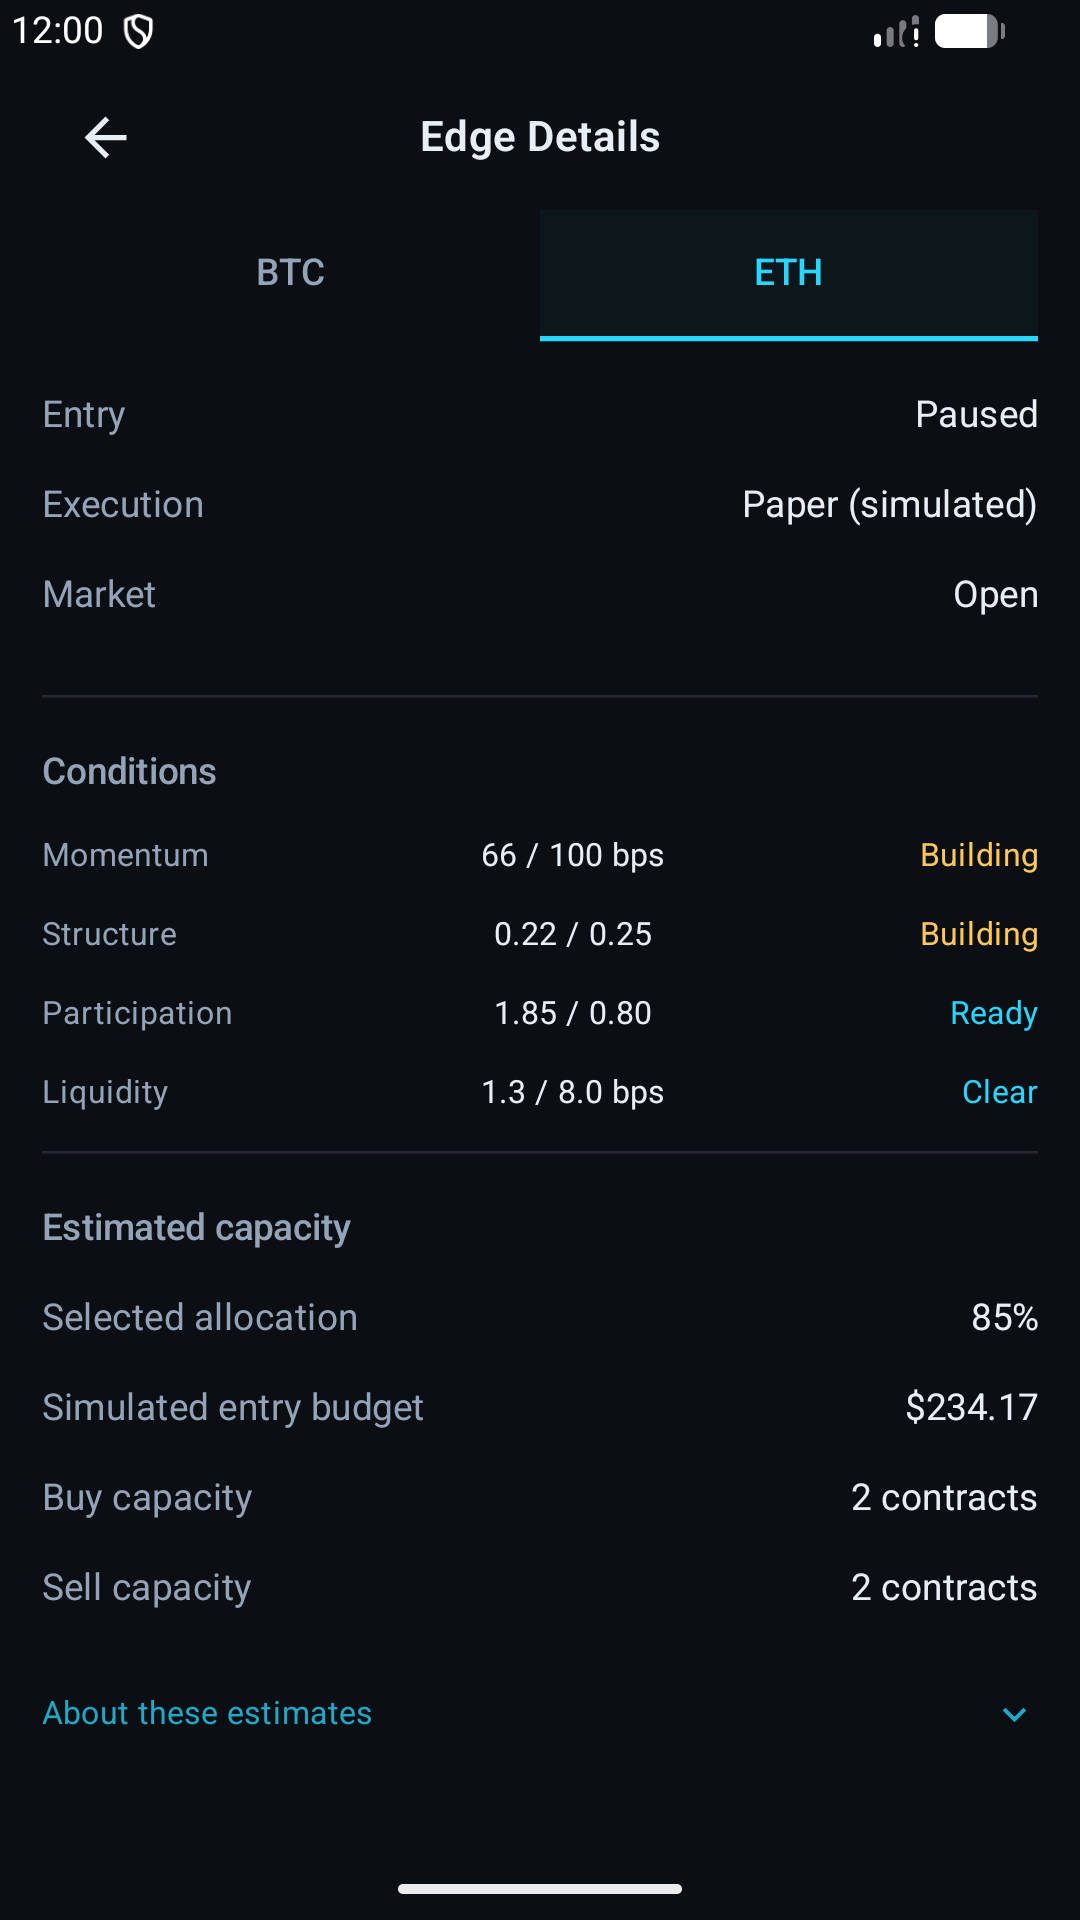
Pergunte que observações estavam disponíveis na decisão, como foram tratadas as lacunas, que lado da cotação utilizou o modelo e se o slippage adicional é separado dos preços já pagos. Verifique a quantidade e o multiplicador do contrato antes de interpretar dólares. Depois examine comissões, cobertura do financiamento e a diferença entre totais de operações fechadas e exposição ainda aberta.
A ilustração nativa mostra onde o Citrine apresenta modo de execução, estado do mercado, liquidez e capacidade. Utilize o kit para avaliadores e guia gratuito da primeira sessão para examinar essas explicações sem ligar uma conta. Este artigo demonstra consequências contabilísticas dos pressupostos indicados; não divulga o algoritmo privado de execução simulada do Citrine nem valida a sua precisão histórica.
Fontes e leitura adicional
Referências oficiais da Coinbase, consultadas em 8 de outubro de 2026: campos da resposta de velas e tipos de ordens e limites de execução. Não foram utilizados preços da plataforma, taxas de comissões ou resultados de clientes no exemplo numérico.
Continue com dados de entrada da simulação e reconciliação de custos, taxa de acerto e resultados líquidos, e a ficha de leitura de resultados do manual público. O contexto contabilístico mais amplo pertence a essas explicações; o registo de cotações acima isola a questão do preço de execução.