Simulation et recherche
Bid, ask et exécutions de backtest : un exemple d'exécution détaillé
Vérifiez le midpoint fictif, le bid/ask, la slippage et l'arithmétique des frais, puis distinguez les observations de marché enregistrées, les trajectoires reconstruites et les fills simulés de l'exécution de compte.
Dans cet article
Un backtest peut utiliser les bonnes dates de marché et malgré tout donner un résultat optimiste si chaque achat et vente se voit attribuer un prix pratique sur le graphique. La question n'est pas seulement où le marché s'est déplacé, mais quel côté de la cotation un ordre aurait dû atteindre et quelles hypothèses le modèle fait sur son exécution.
Une bougie n'est pas un prix exécutable
Une bougie de prix de transaction résume open, haut, bas et clôture sur un intervalle. Elle ne conserve pas les bid et ask disponibles à chaque moment de décision, la quantité à chaque niveau ni l'ordre dans lequel tous les prix intrabar sont survenus. Coinbase's réponse de l'API pour les bougies expose des champs de prix et de volume par intervalle, pas l'historique d'exécution d'un compte.
Considérez une bougie imaginaire avec open $100, high $102, low $98 et close $101. Pour une position longue entrée à $100 avec des seuils à $99 et $101, les seuls résumés ne disent pas quel seuil a été atteint le premier après l'entrée. Choisir un chemin « haut d'abord » ou « bas d'abord » ajoute une information que la bougie ne contenait pas. Même connaître la séquence n'établirait pas une exécution exécutable à l'un ou l'autre seuil.
Définir une séquence de cotations fictive
Tout l'arithmétique qui suit est inventée, pas la performance de Citrine ni celle d'un client. Utiliser un contrat linéaire imaginaire avec un multiplicateur de $1 de PnL par mouvement de prix de $1 par contrat, et une quantité de deux contrats. Ce n'est pas la spécification actuelle d'un contrat BTC ou ETH. Supposer que la quantité entière peut se remplir au prix modélisé, sans changement de cotation intermédiaire. Le midpoint est la moyenne du bid et de l'ask, pas un prix d'exécution proposé.
| Moment | Bid | Ask | Midpoint |
|---|---|---|---|
| Entrée | $99.90 | $100.10 | $100.00 |
| Sortie | $100.90 | $101.10 | $101.00 |
L'écart est de $0.20 aux deux moments. Pour ce long immédiatement négociable simplifié, modéliser l'entrée comme un achat au prix ask et la sortie comme une vente au prix bid. Un ordre limite au repos soulève d'autres questions d'exécution ; toucher son prix n'est pas la preuve qu'il a été exécuté.
Analyser la position longue
Comparez d'abord le prix médian au prix du côté acheteur ou vendeur de la cotation. Ajoutez ensuite une provision explicitement distincte de slippage défavorable de $0.05 par unité de prix de chaque côté : achat à $100.15 et vente à $100.85. Enfin, supposez des frais inventés de $0.10 par contrat par côté, soit $0.40 pour deux contrats ouverts puis fermés. Supposez aucun événement de funding pour cette période de détention fictive ; cela ne permet pas de traiter un funding manquant comme zéro dans un résultat réel.
- Brut midpoint : 2 x ($101.00 - $100.00)
- +$2.00
- Brut bid/ask : 2 x ($100.90 - $100.10)
- +$1.60
- Brut après slippage ajouté : 2 x ($100.85 - $100.15)
- +$1.40
- Frais : 2 contrats x 2 côtés x $0.10
- -$0.40
- Net pour cet exemple : $1.40 - $0.40
- +$1.00
Par rapport à la comparaison midpoint, traverser le spread représente $0.40, la slippage ajoutée $0.20 et les frais $0.40 : $2.00 - $0.40 - $0.20 - $0.40 = $1.00. Le spread est déjà reflété dans les prix bid/ask. Soustraire encore $0.40 de charge de spread du brut côté-quote de $1.60 reviendrait à compter deux fois le même effet. Ici, la slippage signifie le mouvement adverse supplémentaire au-delà de la quote sélectionnée, non un autre nom pour l'effet du spread.
Vérifier un marché plat et une position courte
Si la quote d'entrée restait inchangée jusqu'à la sortie, un achat immédiat à $100.10 suivi d'une vente à $99.90 perdrait $0.40 sur deux contrats avant frais, malgré un midpoint inchangé. Avec les mêmes $0.40 de frais aller-retour et sans slippage ajouté ni funding, le net serait -$0.80. Un graphique plat n'implique pas un aller-retour gratuit.
- Brut quote inchangée : 2 x ($99.90 - $100.10)
- -$0.40
- Net quote inchangée après $0.40 de frais
- -$0.80
Pour un short hypothétique séparé, inverser la séquence de quotes : d'abord vendre au bid $100.90, puis racheter au ask $100.10. Le brut côté-quote est 2 x ($100.90 - $100.10) = $1.60 avant slippage et frais supplémentaires. Les entrées short vendent au bid ; les sorties short rachètent à l'ask. Inverser la direction de la position ne permet pas au modèle de choisir le côté favorable des deux quotes.
Garder cinq types de preuves distincts
Des entrées plus détaillées améliorent ce qui peut être examiné, mais la sortie dépend toujours d'un modèle. Garder ces descriptions distinctes lors de la lecture d'un résultat :
- Transaction enregistrée : une transaction de marché observée par la source de données, pas la preuve que votre compte y a participé.
- Quote observée : une observation bid/ask à l'heure enregistrée. Ce n'est pas une réservation de ce prix ou de cette quantité pour un ordre ultérieur.
- Chemin reconstruit : une séquence dérivée construite à partir des entrées disponibles et des hypothèses. Ses points intermédiaires ne sont pas tous des quotes ou trades observés indépendamment.
- Remplissage simulé : le prix, le temps et la quantité que le modèle attribue à un ordre hypothétique, selon ses règles et les données disponibles.
- Exécution réelle du compte : exécutions rapportées par la plateforme de négociation pour un ordre du compte, avec quantités, prix, horodatages et frais réels.
La méthodologie publiée de Citrine utilise des transactions enregistrées, les meilleures cotations bid/ask à la seconde et des trajectoires de prix reconstruites à la seconde. Cela fournit plus de contexte que les bougies seules, sans affirmer que chaque exécution simulée est une cotation observée ou un justificatif d'exécution réelle. Les observations à la seconde ne révèlent pas tous les changements entre les échantillons. La position dans la file d'attente, la profondeur disponible pour votre quantité, la latence, les exécutions partielles et les interruptions peuvent modifier l'exécution sur le compte. Cette explication des types d'ordre de Coinbase indique également que les ordres au marché peuvent être exécutés en plusieurs parties à des prix différents.
Inspecter les hypothèses d'un résultat
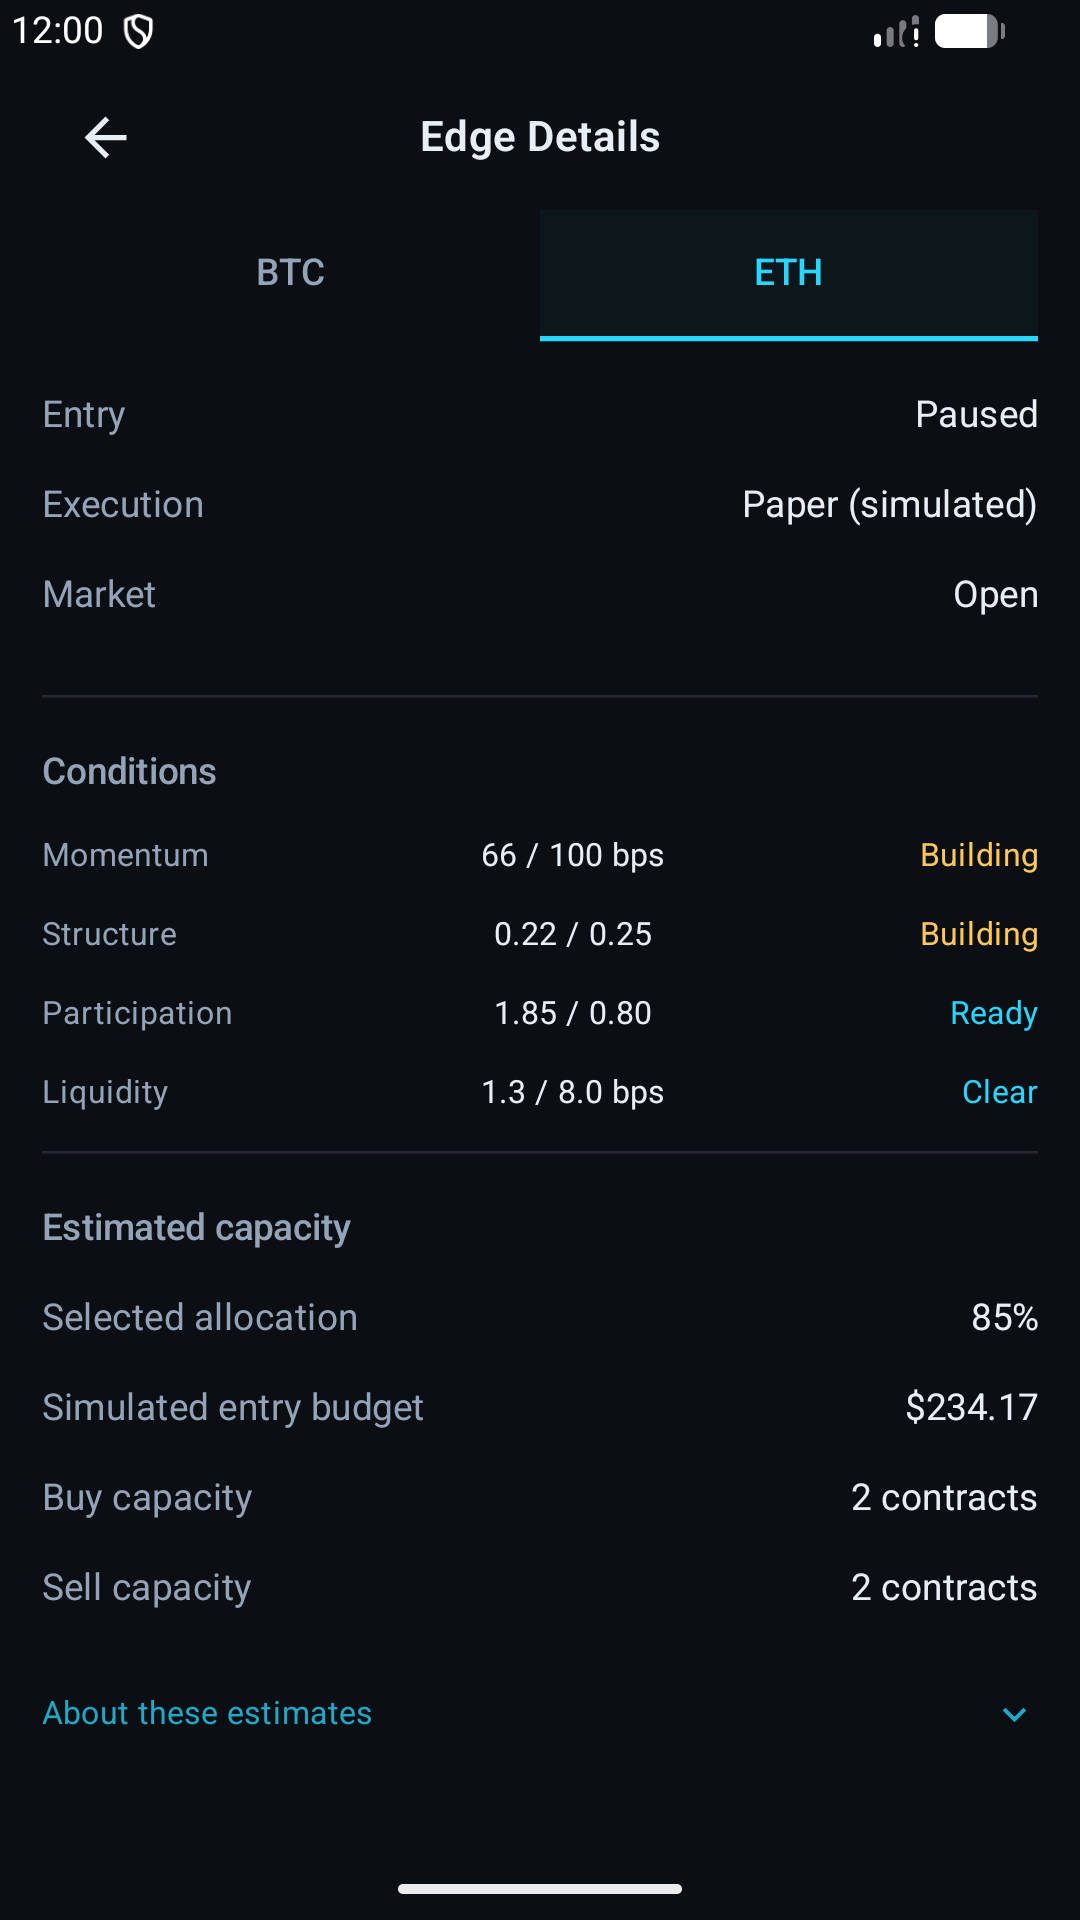
Demandez quelles observations étaient disponibles au moment de la décision, comment les lacunes ont été traitées, quel côté de la quote le modèle a utilisé et si une slippage ajoutée est distincte des prix déjà payés. Vérifiez la quantité et le multiplicateur de contrat avant d'interpréter des dollars. Puis examinez les frais, la couverture du funding et la différence entre les totaux des trades clos et l'exposition encore ouverte.
L'illustration native montre où Citrine expose le mode d'exécution, l'état du marché, la liquidité et la capacité. Utilisez le kit du réviseur et guide de première session gratuit pour inspecter ces explications sans connecter un compte. Cet article démontre des conséquences comptables d'hypothèses déclarées ; il ne divulgue ni l'algorithme privé de remplissage de Citrine ni ne valide sa précision historique.
Sources et lectures complémentaires
Références officielles Coinbase, consultées le 8 octobre 2026 : champs de réponse de l'API pour les bougies et types d'ordre et limites d'exécution. Aucune donnée de prix d'échange, taux de frais ou résultat client n'a été utilisée dans l'exemple numérique.
Poursuivre avec entrées de simulation et rapprochement des coûts, taux de réussite et résultats nets, et la feuille de travail publique du manuel feuille de lecture des résultats. Le contexte comptable plus large appartient là‑bas ; le grand livre des quotes ci‑dessus isole la question du prix d'exécution.