Simulatie en onderzoek
Bid, ask en backtest-uitvoeringen: een uitgewerkt uitvoeringsvoorbeeld
Controleer fictieve midpoint, bid/ask, slippage en kostenberekeningen, en onderscheid vervolgens geregistreerde marktobservaties, gereconstrueerde paden en gesimuleerde fills van accountuitvoering.
In dit artikel
Een backtest kan wel de juiste marktdatums gebruiken en toch een optimistisch resultaat geven als elke koop en verkoop een handige grafiekprijs krijgt toegewezen. De vraag is niet alleen waar de markt bewoog, maar aan welke kant van de quote een order had moeten voldoen en welke aannames het model maakt over de uitvoering.
Een kaars (candle) is geen uitvoerbare prijs
Een trade-prijs-kaars vat open, high, low en close over een interval samen. Ze bewaart niet de bied- en laatprijzen die op elk beslismoment beschikbaar waren, de hoeveelheid per niveau of de volgorde waarin alle intrabar-prijzen optraden. Coinbase's API-antwoord met candlegegevens geeft intervalprijs- en volumewaarden vrij, niet de uitvoeringshistorie van een account.
Beschouw een denkbeeldige kaars met open $100, high $102, low $98 en close $101. Voor een long die bij $100 is ingenomen met drempels op $99 en $101, vertellen de samenvattingen alleen niet welke drempel na de entry eerst is bereikt. Het kiezen van een high-first- of low-first-pad levert informatie die de kaars niet bevatte. Zelfs het kennen van de volgorde zou geen uitvoerbare fill op een van beide drempels aantonen.
Een fictieve koersreeks definiëren
Alle volgende rekensommen zijn verzonnen, niet de prestaties van Citrine of een klant. Gebruik een denkbeeldig lineair contract met een multiplier van $1 PnL per $1 prijsbeweging per contract, en een hoeveelheid van twee contracten. Het is geen actuele BTC- of ETH-contractspecificatie. Ga ervan uit dat de volledige hoeveelheid kan worden gevuld tegen de gemodelleerde prijs zonder tussentijdige quotewijziging. De midpoint is het gemiddelde van bied en laat, niet een aangeboden uitvoeringsprijs.
| Moment | Bid | Ask | Midpoint |
|---|---|---|---|
| Entry | $99.90 | $100.10 | $100.00 |
| Exit | $100.90 | $101.10 | $101.00 |
De spread is $0,20 op beide momenten. Voor deze vereenvoudigde direct verhandelbare long modelleer de entry als koop tegen de ask en de exit als verkoop tegen de bid. Een rustende limietorder heeft andere uitvoeringsvragen; het aanraken van de prijs bewijst niet dat deze gevuld is.
De longpositie doorwerken
Vergelijk eerst prijzen op basis van de middenkoers met prijzen aan de bied- of laatzijde. Voeg dan een expliciet afzonderlijke toeslag voor nadelige slippage van $0,05 per prijseenheid aan elke kant toe: kopen tegen $100,15 en verkopen tegen $100,85. Neem ten slotte verzonnen kosten van $0,10 per contract per zijde aan, oftewel $0,40 voor twee geopende en gesloten contracten. Ga ervan uit dat er geen fundinggebeurtenis is in deze fictieve houdperiode; dit is geen manier om ontbrekende funding in een echt resultaat als nul te behandelen.
- Bruto midpoint: 2 x ($101.00 - $100.00)
- +$2.00
- Bruto bid/ask: 2 x ($100.90 - $100.10)
- +$1.60
- Bruto na toegevoegde slippage: 2 x ($100.85 - $100.15)
- +$1.40
- Vergoedingen: 2 contracten x 2 zijden x $0,10
- -$0.40
- Netto voor dit voorbeeld: $1,40 - $0,40
- +$1.00
Ten opzichte van de midpointvergelijking is het oversteken van de spread goed voor $0,40, toegevoegde slippage $0,20 en fees $0,40: $2,00 - $0,40 - $0,20 - $0,40 = $1,00. De spread is al gereflecteerd in de bid/ask-prijzen. Nogmaals $0,40 spread aftrekken van het quote-zijde bruto van $1,60 zou hetzelfde effect twee keer tellen. Hier betekent slippage de extra nadelige beweging bovenop de geselecteerde quote, niet een andere naam voor dat spread-effect.
Een vlakke markt en een short controleren
Als de instapkoersen onveranderd bleven tot de uitstap, zou een onmiddellijke koop tegen $100,10 gevolgd door verkoop tegen $99,90 $0,40 verlies over twee contracten vóór kosten opleveren, ondanks een ongewijzigde middenkoers. Met dezelfde $0,40 kosten voor openen en sluiten en zonder toegevoegde slippage of funding zou het nettoresultaat -$0,80 zijn. Een vlakke grafiek betekent niet dat openen en sluiten gratis zijn.
- Bruto onveranderde quote: 2 x ($99,90 - $100,10)
- -$0.40
- Netto onveranderde quote na $0,40 aan kosten
- -$0.80
Voor een aparte hypothetische short, keer de quotereeks om: eerst verkopen op de $100,90 bid, dan terugkopen op de $100,10 ask. Quote-zijde bruto is 2 x ($100,90 - $100,10) = $1,60 vóór extra slippage en fees. Short-entries verkopen aan de bid; short-exits kopen aan de ask terug. Het omkeren van de positierichting laat het model niet toe aan de gunstige kant van beide quotes te kiezen.
Vijf soorten bewijs gescheiden houden
Meer gedetailleerde inputs verbeteren wat onderzocht kan worden, maar de output hangt nog steeds van een model af. Houd deze beschrijvingen gescheiden bij het lezen van een resultaat:
- Geregistreerde transactie: een markttransactie waargenomen door de gegevensbron, geen bewijs dat uw account deelnam.
- Waargenomen quote: een waargenomen bied/laat op het geregistreerde tijdstip. Het is geen reservering van die prijs of hoeveelheid voor een later order.
- Gereconstrueerd pad: een afgeleide reeks opgebouwd uit beschikbare invoergegevens en aannames. De tussenpunten zijn niet allemaal onafhankelijk waargenomen quotes of trades.
- Gesimuleerde uitvoering: de prijs, tijd en hoeveelheid die het model toekent aan een hypothetische order, gegeven zijn regels en beschikbare data.
- Werkelijke account-uitvoering: door de beurs gerapporteerde uitvoeringen voor een order in het account, met werkelijke hoeveelheden, prijzen, tijdstempels en kosten.
Citrine's gepubliceerde methodologie gebruikt vastgelegde transacties, informatie over de beste bid/ask per seconde en gereconstrueerde koerspaden per seconde. Dat geeft meer context dan candles alleen, zonder te beweren dat elke gesimuleerde uitvoering een waargenomen koers of een werkelijk uitvoeringsbewijs is. Waarnemingen per seconde tonen niet elke verandering tussen de meetpunten. Positie in de wachtrij, beschikbare marktdiepte voor uw hoeveelheid, latentie, gedeeltelijke uitvoeringen en onderbrekingen kunnen ervoor zorgen dat de uitvoering op het account afwijkt. De uitleg over ordertypes van Coinbase vermeldt ook dat marktorders in delen tegen verschillende prijzen kunnen worden uitgevoerd.
De aannames in een resultaat inspecteren
Vraag welke observaties op het beslismoment beschikbaar waren, hoe gaps zijn behandeld, welke quote-zijde het model gebruikte en of toegevoegde slippage apart is van reeds betaalde prijzen. Controleer hoeveelheid en contract-multiplier voordat u dollars interpreteert. Onderzoek daarna vergoedingen, funding-dekking en het verschil tussen totalen van gesloten trades en nog-open exposure.
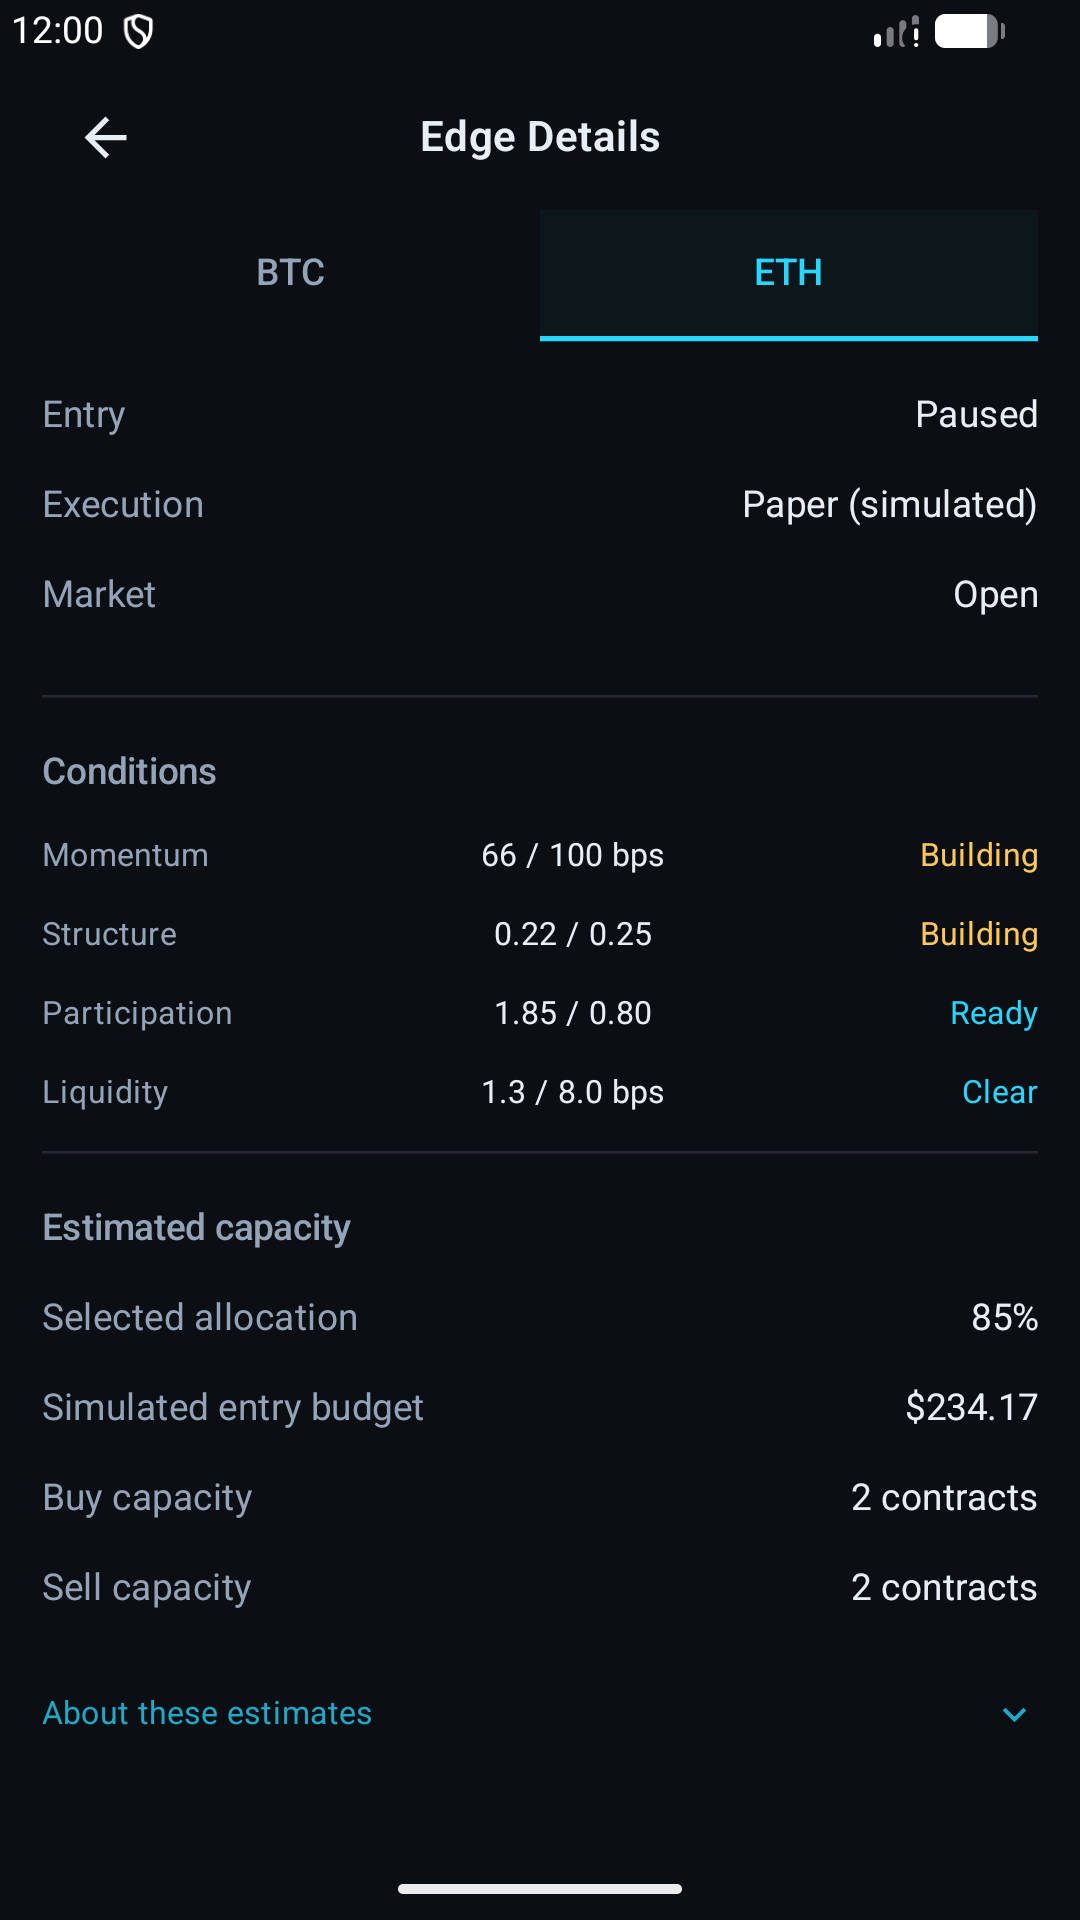
De native illustratie toont waar Citrine uitvoeringsmodus, marktstatus, liquiditeit en capaciteit blootlegt. Gebruik de pakket voor beoordelaars en gratis gids voor de eerste sessie om die uitleg te bekijken zonder een account te verbinden. Dit artikel laat de boekhoudkundige gevolgen van de genoemde aannames zien; het onthult Citrines niet-openbare uitvoeringsalgoritme niet en bevestigt evenmin de historische nauwkeurigheid ervan.
Bronnen en verdere lectuur
Officiële Coinbase-bronnen, geraadpleegd op 8 oktober 2026: velden van het API-antwoord met candlegegevens en ordertypes en uitvoeringslimieten. Er zijn geen beursprijzen, fee-tarieven of klantresultaten gebruikt in het numerieke voorbeeld.
Doorgaan met simulatie-inputs en kostenreconciliatie, winstpercentage en nettresultaten, en het openbare handboek-werkblad werkblad voor het lezen van resultaten. De bredere boekhoudkundige context hoort daar; het bovenstaande quote-boek houdt de vraag naar uitvoeringsprijs geïsoleerd.