Symulacje i analiza
Ceny kupna, sprzedaży i realizacje testu historycznego: przykład krok po kroku
Sprawdź fikcyjne obliczenia cen środkowych, ofert kupna/sprzedaży, poślizgu i prowizji, a następnie odróżnij zapisane obserwacje rynkowe, odtworzone ścieżki i symulowane realizacje od wykonania na koncie.
W tym artykule
Test historyczny może używać właściwych dat rynkowych, a mimo to dawać optymistyczny wynik, jeśli każdemu zakupowi i sprzedaży przypisze się wygodną cenę z wykresu. Pytanie dotyczy nie tylko ruchu rynku, lecz także strony kwotowania, z którą musiałoby spotkać się zlecenie, oraz założeń modelu dotyczących jego realizacji.
Świeca nie jest ceną możliwą do realizacji
Świeca cen transakcyjnych podsumowuje otwarcie, maksimum, minimum i zamknięcie w przedziale. Nie zachowuje ofert kupna i sprzedaży dostępnych w każdej chwili decyzji, ilości na każdym poziomie ani kolejności wszystkich cen wewnątrz świecy. Udostępniana przez Coinbase odpowiedź z danymi świec zawiera pola cen i wolumenu dla przedziału, a nie historię realizacji konta.
Rozważ wymyśloną świecę z otwarciem $100, maksimum $102, minimum $98 i zamknięciem $101. Dla pozycji długiej otwartej po $100 z progami $99 i $101 same podsumowania nie mówią, który próg osiągnięto najpierw po wejściu. Wybranie ścieżki najpierw przez maksimum lub najpierw przez minimum dodaje informacje, których świeca nie zawierała. Nawet znajomość kolejności nie potwierdziłaby możliwej realizacji po którymkolwiek progu.
Zdefiniuj fikcyjny ciąg kwotowań
Wszystkie poniższe obliczenia są wymyślone i nie przedstawiają wyników Citrine ani klientów. Przyjmij fikcyjny kontrakt liniowy z mnożnikiem $1 PnL na ruch ceny o $1 na kontrakt oraz liczbę dwóch kontraktów. To nie jest aktualna specyfikacja kontraktu BTC ani ETH. Załóż, że cała liczba kontraktów może zostać zrealizowana po modelowanej cenie bez zmiany kwotowania w międzyczasie. Cena środkowa jest średnią oferty kupna i sprzedaży, a nie oferowaną ceną realizacji.
| Moment | Oferta kupna | Oferta sprzedaży | Cena środkowa |
|---|---|---|---|
| Wejście | $99.90 | $100.10 | $100.00 |
| Wyjście | $100.90 | $101.10 | $101.00 |
Spread wynosi $0.20 w obu momentach. Dla tej uproszczonej pozycji długiej z natychmiastową realizacją modeluj wejście jako zakup po ofercie sprzedaży, a wyjście jako sprzedaż po ofercie kupna. Oczekujące zlecenie z limitem rodzi inne pytania o realizację; dotknięcie jego ceny nie dowodzi wykonania.
Przeanalizuj pozycję długą
Najpierw porównaj wycenę po cenie środkowej z wyceną po właściwej stronie kwotowania. Następnie dodaj wyraźnie odrębny niekorzystny poślizg $0.05 na jednostkę ceny po każdej stronie: zakup po $100.15 i sprzedaż po $100.85. Na końcu przyjmij wymyśloną prowizję $0.10 na kontrakt na stronę, czyli $0.40 za otwarcie i zamknięcie dwóch kontraktów. Załóż brak zdarzenia finansowania w tym fikcyjnym okresie utrzymywania pozycji; nie jest to sposób na uznanie brakujących danych finansowania za zero w rzeczywistym wyniku.
- Brutto po cenie środkowej: 2 x ($101.00 - $100.00)
- +$2.00
- Brutto po ofertach kupna/sprzedaży: 2 x ($100.90 - $100.10)
- +$1.60
- Brutto po dodaniu poślizgu: 2 x ($100.85 - $100.15)
- +$1.40
- Prowizje: 2 kontrakty x 2 strony x $0.10
- -$0.40
- Netto w tym przykładzie: $1.40 - $0.40
- +$1.00
Względem porównania po cenie środkowej przekroczenie spreadu odpowiada za $0.40, dodatkowy poślizg za $0.20, a prowizje za $0.40: $2.00 - $0.40 - $0.20 - $0.40 = $1.00. Spread znajduje już odzwierciedlenie w cenach kupna/sprzedaży. Odjęcie kolejnej opłaty spreadu $0.40 od kwoty brutto $1.60 z właściwych stron kwotowania uwzględniłoby ten sam efekt dwa razy. Tutaj poślizg oznacza dodatkowy niekorzystny ruch poza wybraną ofertą, a nie inną nazwę efektu spreadu.
Sprawdź płaski rynek i pozycję krótką
Gdyby kwotowanie wejścia pozostało niezmienione do wyjścia, natychmiastowy zakup po $100.10, a potem sprzedaż po $99.90 dałyby stratę $0.40 na dwóch kontraktach przed prowizjami mimo niezmienionej ceny środkowej. Przy tych samych łącznych prowizjach otwarcia i zamknięcia $0.40 oraz bez dodatkowego poślizgu lub finansowania wynik netto wyniósłby -$0.80. Płaski wykres nie oznacza bezpłatnego otwarcia i zamknięcia.
- Brutto przy niezmienionym kwotowaniu: 2 x ($99.90 - $100.10)
- -$0.40
- Netto przy niezmienionym kwotowaniu po prowizjach $0.40
- -$0.80
Dla odrębnej hipotetycznej pozycji krótkiej odwróć kolejność kwotowań: najpierw sprzedaj po ofercie kupna $100.90, potem odkup po ofercie sprzedaży $100.10. Brutto z właściwych stron kwotowania wynosi 2 x ($100.90 - $100.10) = $1.60 przed dodatkowym poślizgiem i prowizjami. Wejścia krótkie sprzedają po ofercie kupna; wyjścia krótkie kupują po ofercie sprzedaży. Odwrócenie kierunku pozycji nie pozwala modelowi wybierać korzystnej strony obu kwotowań.
Rozdziel pięć rodzajów dowodów
Bardziej szczegółowe dane poszerzają zakres analizy, ale wynik nadal zależy od modelu. Odczytując wynik, rozróżniaj te opisy:
- Zarejestrowana transakcja: transakcja rynkowa zaobserwowana przez źródło danych, a nie dowód udziału Twojego konta.
- Zaobserwowane kwotowanie: obserwacja oferty kupna/sprzedaży w zapisanym czasie. Nie rezerwuje tej ceny ani ilości dla późniejszego zlecenia.
- Odtworzona ścieżka: wyprowadzony ciąg zbudowany z dostępnych danych i założeń. Nie wszystkie punkty pośrednie są niezależnie zaobserwowanymi kwotowaniami lub transakcjami.
- Symulowana realizacja: cena, czas i ilość przypisane przez model hipotetycznemu zleceniu na podstawie jego reguł i dostępnych danych.
- Rzeczywista realizacja na koncie: realizacje zlecenia na koncie zgłoszone przez giełdę, z rzeczywistymi ilościami, cenami, znacznikami czasu i opłatami.
W materiałach Citrine opublikowana metodyka wykorzystuje zapisane transakcje, sekundowe informacje o najlepszych ofertach kupna/sprzedaży i odtworzone sekundowe ścieżki cen. To więcej kontekstu niż same świece, a nie twierdzenie, że każda symulowana realizacja jest zaobserwowaną ofertą lub rzeczywistym potwierdzeniem. Obserwacje sekundowe nie ujawniają każdej zmiany między próbkami. Pozycja w kolejce, głębokość dostępna dla danej ilości, opóźnienia, częściowe realizacje i przerwy mogą powodować różnice wykonania na koncie. Udostępnione przez Coinbase objaśnienie rodzajów zleceń również wskazuje, że zlecenia rynkowe mogą być realizowane częściami po różnych cenach.
Przeanalizuj założenia wyniku
Sprawdź, jakie obserwacje były dostępne w chwili decyzji, jak potraktowano luki, której strony kwotowania użył model i czy dodatkowy poślizg jest odrębny od już zapłaconych cen. Sprawdź ilość i mnożnik kontraktu przed interpretacją dolarów. Następnie przeanalizuj prowizje, pokrycie danymi finansowania i różnicę między sumą zamkniętych transakcji a nadal otwartą ekspozycją.
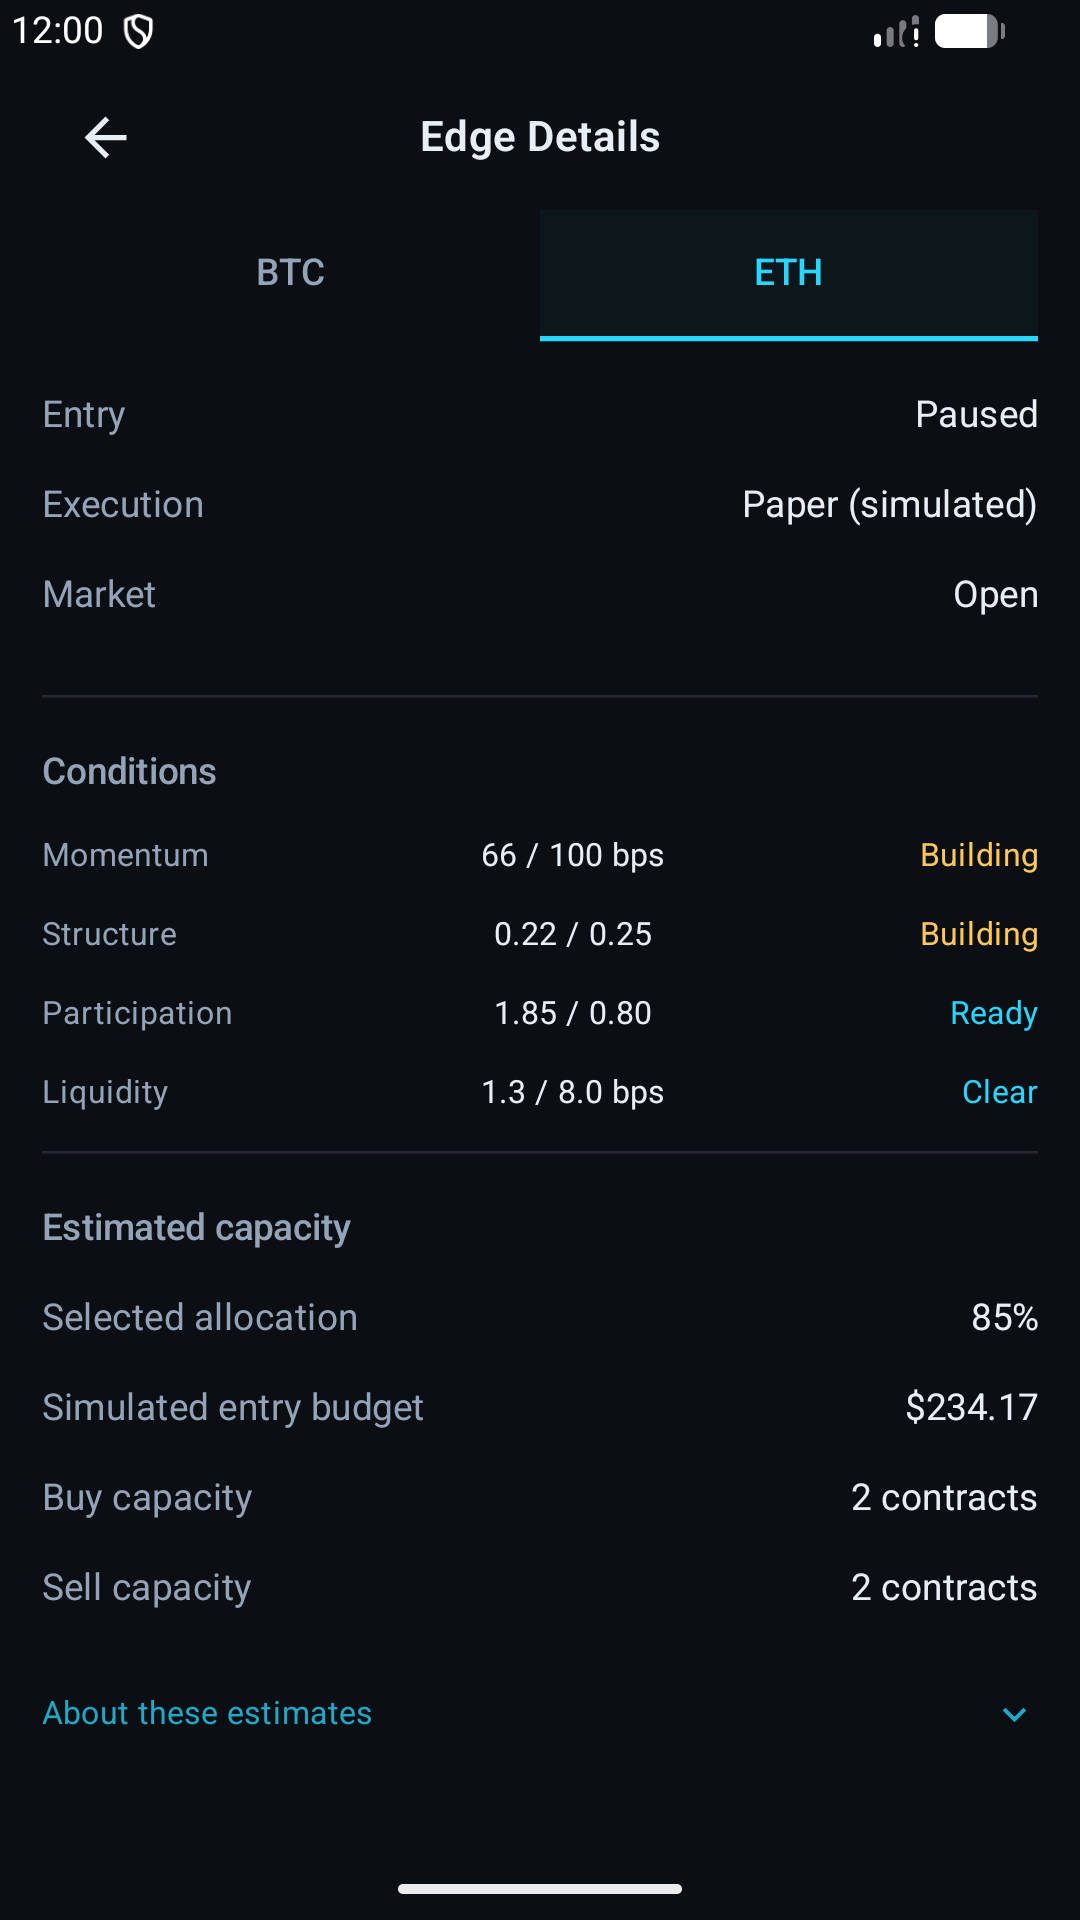
Natywna ilustracja pokazuje, gdzie Citrine ujawnia tryb realizacji, stan rynku, płynność i zdolność do otwierania pozycji. Materiały dla recenzentów i bezpłatny przewodnik pierwszej sesji pozwalają przeanalizować te objaśnienia bez łączenia konta. Artykuł przedstawia konsekwencje księgowe podanych założeń; nie ujawnia prywatnego algorytmu realizacji Citrine ani nie potwierdza jego dokładności historycznej.
Źródła i dalsza lektura
Oficjalne materiały Coinbase, sprawdzone 8 października 2026 r.: pola odpowiedzi z danymi świec i rodzaje zleceń i ograniczenia realizacji. W przykładzie liczbowym nie użyto cen giełdowych, stawek prowizji ani wyników klientów.
Dalsza lektura: dane wejściowe symulacji i uzgadnianie kosztów, odsetek wygranych i wyniki netto, a także dostępny w publicznym podręczniku arkusz odczytywania wyników. Szerszy kontekst rozliczeń znajduje się tam; powyższy zapis kwotowań wyodrębnia kwestię ceny realizacji.