Simulación e investigación
Precios de compra y venta y ejecuciones de pruebas históricas: un ejemplo resuelto
Comprueba cálculos ficticios de punto medio, precios comprador y vendedor, deslizamiento y comisiones; después distingue las observaciones de mercado registradas, las trayectorias reconstruidas y las ejecuciones simuladas de la ejecución de la cuenta.
En este artículo
Una prueba histórica puede usar las fechas correctas del mercado y aun así dar un resultado optimista si asigna a cada compra y venta un precio conveniente del gráfico. La cuestión no es solo hacia dónde se movió el mercado, sino qué lado de la cotización tendría que tomar una orden y qué supone el modelo sobre su ejecución.
Una vela no es un precio ejecutable
Una vela de precios de operaciones resume la apertura, el máximo, el mínimo y el cierre de un intervalo. No conserva los precios de compra y venta disponibles en cada momento de decisión, la cantidad en cada nivel ni el orden en que ocurrieron todos los precios dentro de la vela. La respuesta de velas de Coinbase expone campos de precio y volumen por intervalo, no el historial de ejecuciones de una cuenta.
Considera una vela imaginaria con apertura de $100, máximo de $102, mínimo de $98 y cierre de $101. Para una posición larga abierta a $100 con umbrales de $99 y $101, esos resúmenes por sí solos no indican qué umbral se alcanzó primero después de la entrada. Elegir una trayectoria que pase primero por el máximo o por el mínimo aporta información que la vela no contenía. Ni siquiera conocer la secuencia demostraría una ejecución posible en cualquiera de los umbrales.
Define una secuencia ficticia de cotizaciones
Todo el cálculo siguiente es ficticio, no un resultado de Citrine ni de clientes. Usa un contrato lineal imaginario con un multiplicador de $1 de PnL por cada $1 de movimiento del precio por contrato y una cantidad de dos contratos. No es una especificación actual de contrato de BTC o ETH. Supón que toda la cantidad puede ejecutarse al precio modelado, sin cambios intermedios en la cotización. El punto medio es el promedio de los precios de compra y venta, no un precio de ejecución ofrecido.
| Momento | Precio comprador | Precio vendedor | Punto medio |
|---|---|---|---|
| Entrada | $99.90 | $100.10 | $100.00 |
| Salida | $100.90 | $101.10 | $101.00 |
El diferencial es de $0.20 en ambos momentos. Para esta posición larga simplificada de ejecución inmediata, modela la entrada como una compra al precio vendedor y la salida como una venta al precio comprador. Una orden limitada en espera plantea otras preguntas de ejecución; tocar su precio no demuestra que se haya ejecutado.
Resuelve la posición larga
Primero compara los precios de punto medio con los del lado correspondiente de la cotización. Después añade un supuesto adverso de deslizamiento explícitamente independiente de $0.05 por unidad de precio en cada lado: compra a $100.15 y venta a $100.85. Por último, supone una comisión ficticia de $0.10 por contrato y lado, o $0.40 por abrir y cerrar dos contratos. Supón que no hay ningún evento de financiación en este período ficticio de mantenimiento; esto no permite tratar la financiación ausente como cero en un resultado real.
- Bruto al punto medio: 2 x ($101.00 - $100.00)
- +$2.00
- Bruto a precios comprador/vendedor: 2 x ($100.90 - $100.10)
- +$1.60
- Bruto tras el deslizamiento añadido: 2 x ($100.85 - $100.15)
- +$1.40
- Comisiones: 2 contratos x 2 lados x $0.10
- -$0.40
- Neto de este ejemplo: $1.40 - $0.40
- +$1.00
Frente a la comparación al punto medio, cruzar el diferencial supone $0.40, el deslizamiento añadido $0.20 y las comisiones $0.40: $2.00 - $0.40 - $0.20 - $0.40 = $1.00. El diferencial ya está reflejado en los precios comprador y vendedor. Restar otro cargo de diferencial de $0.40 del bruto de $1.60 a esos precios contabilizaría el mismo efecto dos veces. Aquí, el deslizamiento significa el movimiento adverso adicional más allá de la cotización seleccionada, no otro nombre para ese efecto del diferencial.
Comprueba un mercado sin cambios y una posición corta
Si la cotización de entrada permaneciera sin cambios hasta la salida, una compra inmediata a $100.10 seguida de una venta a $99.90 perdería $0.40 entre dos contratos antes de comisiones, pese a que el punto medio no cambiara. Con las mismas comisiones de ida y vuelta de $0.40 y sin deslizamiento ni financiación adicionales, el neto sería -$0.80. Un gráfico plano no implica una operación de ida y vuelta gratuita.
- Bruto con cotización sin cambios: 2 x ($99.90 - $100.10)
- -$0.40
- Neto con cotización sin cambios tras $0.40 de comisiones
- -$0.80
Para otra posición corta hipotética, invierte la secuencia de cotizaciones: primero vende al precio comprador de $100.90 y después recompra al precio vendedor de $100.10. El bruto a esos precios es 2 x ($100.90 - $100.10) = $1.60 antes del deslizamiento adicional y las comisiones. Las entradas cortas venden al precio comprador; las salidas cortas compran al precio vendedor. Invertir la dirección de la posición no permite al modelo elegir el lado favorable de ambas cotizaciones.
Mantén separados cinco tipos de pruebas
Unos datos más detallados mejoran lo que puede investigarse, pero el resultado sigue dependiendo de un modelo. Mantén distintas estas descripciones al leer un resultado:
- Operación registrada: una transacción de mercado observada por la fuente de datos, no una prueba de que tu cuenta participara.
- Cotización observada: una observación de precios comprador y vendedor en su momento registrado. No es una reserva de ese precio o cantidad para una orden posterior.
- Trayectoria reconstruida: una secuencia derivada de los datos y supuestos disponibles. No todos sus puntos intermedios son cotizaciones u operaciones observadas de forma independiente.
- Ejecución simulada: el precio, la hora y la cantidad que el modelo asigna a una orden hipotética según sus reglas y los datos disponibles.
- Ejecución real de la cuenta: ejecuciones informadas por la plataforma para una orden de la cuenta, con cantidades, precios, marcas de tiempo y cargos reales.
La metodología publicada de Citrine utiliza operaciones registradas, información del mejor precio comprador y vendedor por segundo y trayectorias de precios reconstruidas por segundo. Eso aporta más contexto que las velas por sí solas, no afirma que cada ejecución simulada sea una cotización observada o un comprobante real. Las observaciones por segundo no revelan todos los cambios entre muestras. La posición en la cola, la profundidad disponible para tu cantidad, la latencia, las ejecuciones parciales y las interrupciones pueden hacer que la ejecución de la cuenta difiera. La explicación de tipos de órdenes de Coinbase también señala que las órdenes de mercado pueden ejecutarse parcialmente a precios distintos.
Examina los supuestos de un resultado
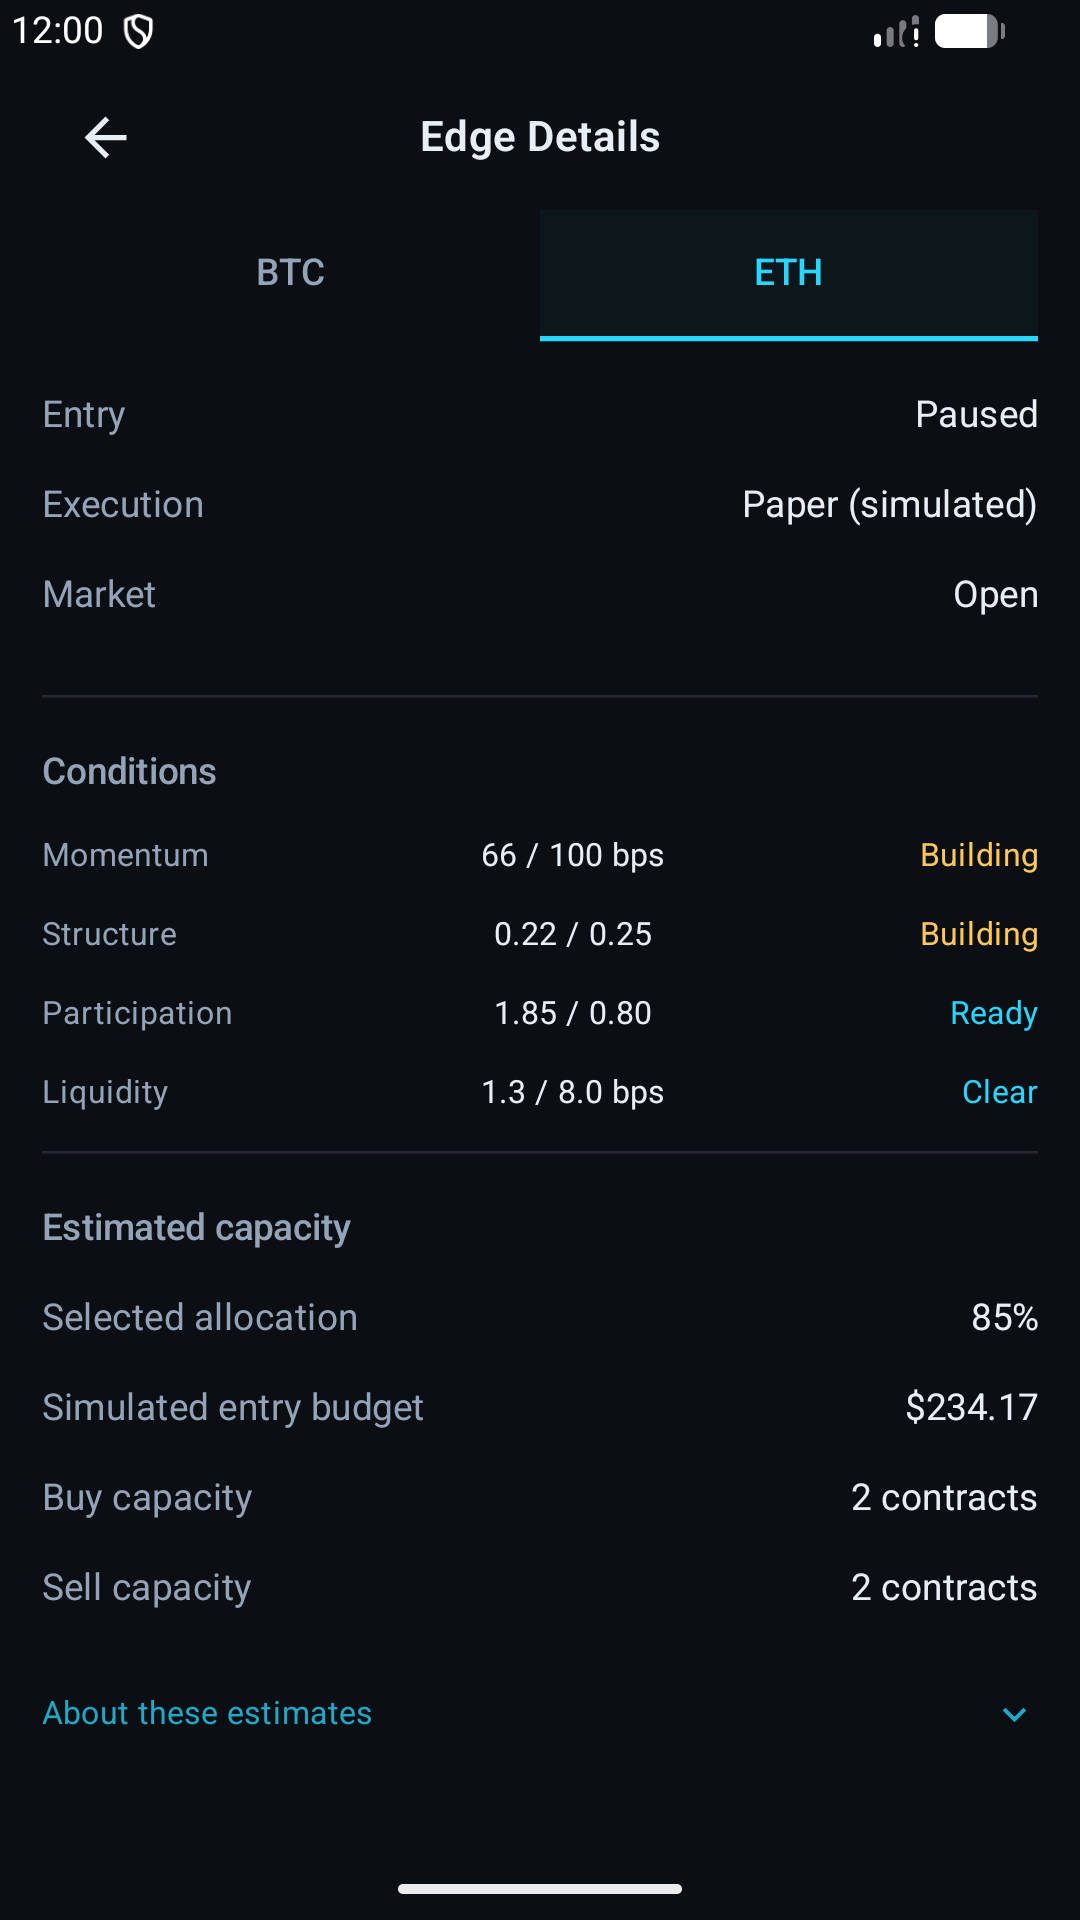
Pregunta qué observaciones estaban disponibles al decidir, cómo se trataron las lagunas, qué lado de la cotización utilizó el modelo y si el deslizamiento añadido es independiente de los precios ya pagados. Comprueba la cantidad y el multiplicador del contrato antes de interpretar los dólares. Después examina las comisiones, la cobertura de financiación y la diferencia entre el total de operaciones cerradas y la exposición que sigue abierta.
La ilustración nativa muestra dónde Citrine presenta el modo de ejecución, el estado del mercado, la liquidez y la capacidad. Usa el kit para reseñadores y guía gratuita de primera sesión para examinar esas explicaciones sin conectar una cuenta. Este artículo demuestra las consecuencias contables de los supuestos indicados; no revela el algoritmo privado de ejecución de Citrine ni valida su exactitud histórica.
Fuentes y lecturas adicionales
Referencias oficiales de Coinbase, consultadas el 8 de octubre de 2026: campos de respuesta de velas y tipos de órdenes y límites de ejecución. No se utilizaron precios de la plataforma, tasas de comisión ni resultados de clientes en el ejemplo numérico.
Continúa con los parámetros de simulación y la conciliación de costos, la tasa de aciertos y los resultados netos, y, en el manual público, la hoja de interpretación de resultados. Allí corresponde el contexto contable más amplio; el registro de cotizaciones anterior aísla la cuestión del precio de ejecución.