Simulation historique

Backtesting avec plus de contexte.

Regardez la relecture des marchés historiques. Inspectez les résultats. Comprenez les hypothèses avant de vous y fier.

Plus que le prix de clôture.

L'archive de données de marché historiques Coinbase dédiée de Citrine Edge prend en charge des tests avec ticks de trades enregistrés, meilleures bid/ask à la seconde et trajectoires de prix reconstruites à la seconde.

Cela donne à la simulation plus de contexte d'exécution que les seules valeurs d'ouverture, plus haut, plus bas et clôture des chandeliers. La relecture visuelle utilise des chandeliers agrégés ; ce n'est pas un enregistrement tick‑par‑tick des exécutions.

Voir le exemple d'exécution bid/ask détaillé pour séparer les prix côté offre/demande, la slippage ajoutée et les frais sans compter le spread deux fois.

  • Tester BTC et ETH au sein d'un même portefeuille
  • Sélectionnez des dates complètes, jusqu'à 90 jours lorsque la couverture le permet
  • Passez en revue le PnL net, l'equity, les trades et le drawdown
  • Enregistrez, filtrez, ajoutez en favori et exportez les résultats détaillés
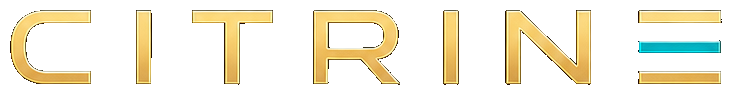
Relecture historique des chandeliers BTC et ETH dans Citrine
Relecture de backtest historique

Comprendre le résultat

Les coûts comptent. Les hypothèses aussi.

Coûts de trading

La simulation modélise les frais d'entrée et de sortie, les prélèvements configurés par contrat et la slippage. Les frais standard s'appliquent par défaut ; un instantané des pourcentages de frais d'un compte mis en cache et éligible peut être utilisé lorsque disponible.

Contexte de marge

Le dimensionnement utilise les informations de marge enregistrées pour la nuit. Si nécessaire, une observation antérieure éligible pour le même produit peut être reportée, et non des informations d'une date ultérieure.

Couverture du financement (funding)

Le financement enregistré éligible est utilisé lorsqu'il est disponible. Des estimations qualifiées captées à partir d'observations de marché en direct peuvent aussi être utilisées et sont identifiées comme estimations. Chaque exécution indique sa couverture ; l'absence de données de financement n'empêche pas un backtest.

Examinez les détails

Les résultats et les exports vous permettent d'examiner une exécution au‑delà du rendement principal. Comparez des périodes et des hypothèses plutôt que de ne sélectionner que des résultats favorables.

Comment lire vos résultats

Les résultats historiques et simulés sont hypothétiques. Ils n'établissent pas la performance future ni le résultat que vous auriez obtenu avec des ordres réels.

  • La couverture d'archive et les exigences de montée en charge limitent la période de test utilisable. Aucune quantité fixe d'historique n'est garantie.
  • Les instantanés de frais ne reconstituent pas chaque prélèvement historique sur compte. Les frais en direct, le funding, les exigences de marge et l'exécution peuvent différer.
  • La position dans la file d'attente, le comportement de liquidation et les interruptions d'échange ne sont pas entièrement reproduits. Les estimations de funding ne sont pas des relevés définitifs de règlement d'échange ; la couverture peut être incomplète pour certaines dates.
  • Le drawdown maximal mesure la plus grande baisse depuis un sommet antérieur du compte aux sorties de trades enregistrées et à la fin de la session. Il peut survenir alors que l'equity reste supérieure au solde initial, et ce n'est pas la plus grosse perte sur une seule transaction ni chaque variation intratrade de l'equity.

Paper Mode utilise des frais de simulation standard. Shadow Mode capture le contexte de fonds basés sur le compte et des frais en pourcentage pour une session simulée. Aucun des deux ne passe d'ordres réels.

Faites des recherches avant d'engager des fonds.

Le backtesting et la relecture sont inclus dans Explore. Aucun abonnement n'est requis, et le backtesting standard ne nécessite pas de clé API.